

はじめに|将来のお金に不安を感じていませんか?
「子どもの教育費は足りるだろうか?」
「老後の生活資金は、今の貯蓄で大丈夫だろうか?」
「NISAやiDeCoを始めたいけれど、何から勉強すればいいのかわからない」
40代になると、日々の生活費だけでなく、教育費や住宅費、老後資金など、将来のお金について考える機会が増えてきます。
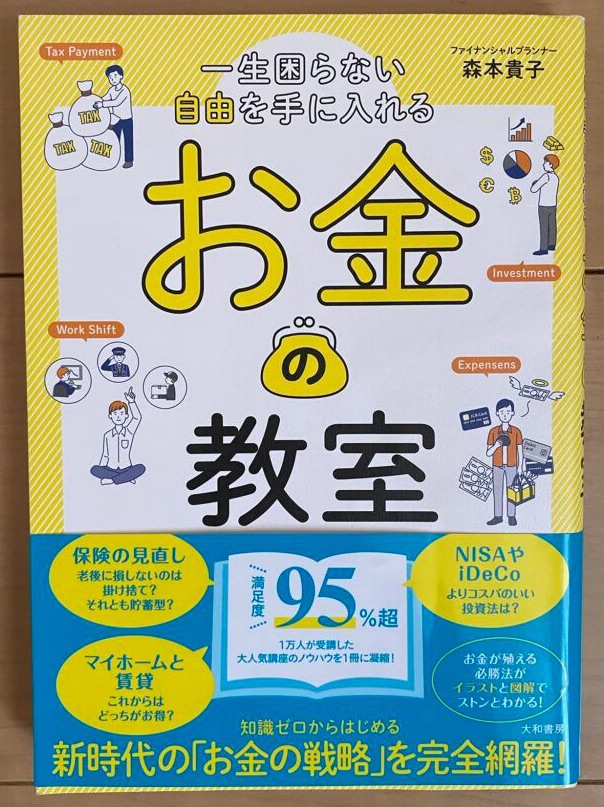
そんなお金の悩みを解決するヒントになるのが、ファイナンシャルプランナー・森本貴子さんの著書『一生困らない自由を手に入れる お金の教室』です。
本書では、税金、投資、保険、住宅、働き方、日々の支出など、暮らしに欠かせないお金の知識が幅広く取り上げられています。
今回は、本書のテーマをもとに、40代から身につけたいお金の知識と、将来に向けた資産形成の考え方を整理します。
1.まずは家計を見直し、お金の流れを把握する
お金の不安を減らすために、最初に取り組みたいのが家計の見直しです。
毎月の収入と支出を把握し、何にどれくらいのお金を使っているのかを確認しましょう。
特に見直したいのが、通信費、保険料、サブスクリプションなどの固定費です。毎月の支出を無理なく減らせれば、貯蓄や投資に回せるお金を増やせます。
大切なのは、必要なものまで我慢することではありません。家族の暮らしを大切にしながら、無駄な支出を減らすことです。
2.税金や社会制度の知識を身につける
給与明細を見ると、所得税や住民税、社会保険料などが差し引かれています。
こうした仕組みを理解することも、お金の管理には欠かせません。
また、利用できる控除や給付制度、税制優遇制度を知っておけば、家計の見直しや資産形成に役立つ場合があります。
制度は条件や変更点によって利用できる内容が異なります。自分に関係する制度を確認し、正しい情報をもとに判断する習慣を身につけましょう。
3.NISAやiDeCoを活用して将来に備える
将来の教育費や老後資金を準備する方法として、投資も選択肢の一つです。
NISAは、一定の条件のもとで投資による利益が非課税になる制度です。一方、iDeCoは老後資金づくりを目的とした私的年金制度で、税制上の優遇がある一方、原則として受け取れる年齢まで資金を引き出せないなどの特徴があります。
どちらが適しているかは、家計の状況や資金を使う時期によって異なります。
まずは生活防衛資金を確保し、近い将来に必要となる教育費などと、長期的に運用できるお金を分けて考えることが大切です。
投資には元本割れのリスクもあるため、無理のない金額から検討しましょう。
4.保険や住宅費は長期的な視点で考える
保険や住宅にかかる費用は、家計に大きな影響を与えます。
保険については、保障内容と保険料を確認し、公的な保障も踏まえて必要な備えを考えましょう。単純に保険料の安さだけで選ぶのではなく、家族に必要な保障を確保することが重要です。
住宅についても、購入価格や家賃だけでなく、住宅ローン、修繕費、税金、将来の住み替えなどを含めて考える必要があります。
目先の負担だけで判断せず、教育費や老後資金とのバランスを考えながら選択することが、将来の安心につながります。
5.収入を増やし、お金の選択肢を広げる
支出を減らすことに加えて、収入を増やす方法を考えることも大切です。
仕事で専門性を高める、転職を検討する、副業に挑戦するなど、自分の経験や得意分野を活かす方法があります。
ただし、収入を増やすために無理をしすぎては、家族との時間や健康を損なう可能性もあります。
自分に合った働き方を考え、収入と生活のバランスを整えることが大切です。
まとめ|お金の知識が未来の選択肢を広げる
『一生困らない自由を手に入れる お金の教室』のテーマから学べるのは、お金に関する幅広い知識を身につけ、自分に合った戦略を考えることの大切さです。
家計の見直し、税金や社会制度の理解、投資、保険、住宅、働き方。これらを一つずつ整理することで、将来のお金に対する不安を減らすための行動が見えてきます。
特に40代は、子どもの教育費と自分たちの老後資金を同時に考える必要がある時期です。
だからこそ、いきなり投資を始めるのではなく、まずは毎月の支出を把握し、家計の土台を整えることから始めてみましょう。
お金の知識は、学ぶだけではなく、実際の生活に活かすことで価値が生まれます。
自分と家族の未来を守るために、今日できる小さな一歩から始めてみませんか?
※本記事は書籍のテーマを参考に、お金に関する一般的な考え方を整理したものです。制度の詳細は各公式機関の最新情報をご確認ください。投資には元本割れのリスクがあり、金融商品の選択はご自身の状況に応じて慎重に判断してください。


