

はじめに|給料以外の収入源をつくる
「将来、年金だけで生活できるだろうか?」
「子どもの教育費や老後資金を、今からどう準備すればいいのだろう?」
40代になると、家計や将来のお金について考える機会が増えてきます。毎月の給料を貯蓄するだけでなく、お金が新たなお金を生み出す仕組みをつくることも、資産形成の選択肢の一つです。
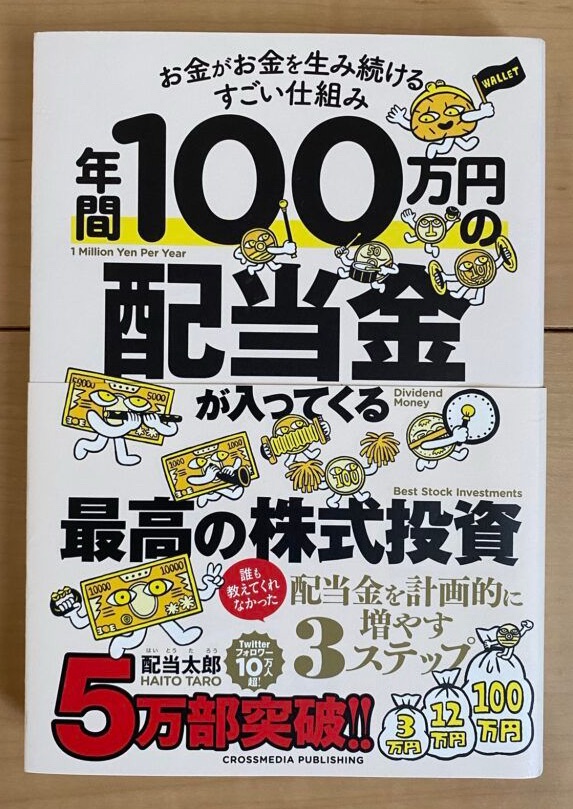
今回紹介するのは、配当太郎さんの著書『年間100万円の配当金が入ってくる最高の株式投資』です。
本書のテーマは、株式の配当金を計画的に増やし、給与以外の収入源を育てること。年間100万円という目標に向けて、小さな一歩から資産形成を積み重ねていく考え方が学べます。
今回は、本書から考えたい配当株投資の基本と、40代から実践するためのポイントを紹介します。
1.配当金は「お金が生み出す収入」の一つ
株式投資には、株価の値上がりによる利益を目指す方法と、企業から支払われる配当金を受け取る方法があります。
配当株投資では、企業の株式を保有し、配当金を受け取ることで、給与以外の収入を得ることを目指します。
例えば、年間1万円の配当金を受け取れれば、月平均では約833円です。金額は小さくても、自分の資産から収入が生まれることを実感できます。
最初から大きな金額を目指す必要はありません。少額から始め、家計に負担をかけずに投資を継続することが大切です。
2.年間100万円の配当金には、どれくらいの資金が必要?
年間100万円の配当金を目指す場合、必要な投資元本を考えてみましょう。
税金や手数料を考慮しない単純計算では、次のようになります。
想定配当利回り
年間100万円に必要な投資元本
2%
5,000万円
3%
約3,333万円
4%
2,500万円
5%
2,000万円
ここからわかるように、年間100万円の配当金を得るには、まとまった投資資金が必要です。
また、実際の配当金には税金がかかる場合があり、配当利回りも一定ではありません。高い利回りを追い求めると、減配や株価下落のリスクが高まることもあります。
大切なのは、目標だけを見て焦るのではなく、自分の収入や家計に合った計画を立てることです。
3.高配当だけで選ばない!企業の成長性にも注目する
配当株投資で気をつけたいのが、配当利回りの高さだけで銘柄を選んでしまうことです。
配当利回りが高く見えても、業績が悪化して株価が下落している場合や、将来的に配当金が減らされる場合があります。
株式を購入する前には、次のポイントを確認しましょう。
- 企業が継続的に利益を生み出しているか
- 財務状況に大きな問題がないか
- 配当金を無理なく支払える状況か
- 将来も事業を継続し、成長できる可能性があるか
また、複数の企業や業種に分散して投資することも重要です。一つの企業に資金を集中させると、その企業の業績悪化が資産全体に大きな影響を与える可能性があります。
配当金を長く受け取り続けるためには、目先の利回りだけでなく、企業そのものを理解する姿勢が欠かせません。
4.受け取った配当金を再投資して資産を育てる
配当金を受け取ったら、すぐに使うだけでなく、再び株式などの購入に回す方法もあります。
例えば、年間1万円の配当金を受け取った場合、そのお金を再投資することで、将来的な配当収入を増やせる可能性があります。
さらに、毎月の収入から無理のない範囲で投資を続ければ、自分の資金と配当金の両方を活用して資産形成を進められます。
ただし、再投資を続けても利益が保証されるわけではありません。株価の変動や減配などのリスクを理解し、長期的な視点で取り組みましょう。
5.40代から始める配当株投資のポイント
40代は、子どもの教育費や住宅ローン、老後資金など、さまざまな支出を考える必要がある年代です。
そのため、投資を始める前に、まずは家計の土台を整えることが重要です。
実践したい3つのステップ
- 家計を把握する: 毎月の収入と支出を確認し、投資に回せる金額を明確にする。
- 生活防衛資金を確保する: 急な出費や収入減少に備え、必要な現金を準備する。
- 少額から資産形成を始める: 投資のリスクを理解し、自分に合った方法で無理なく継続する。
NISAなどの制度を活用することも選択肢の一つです。ただし、配当金の受取方法や対象商品によって税制上の扱いが異なるため、制度の仕組みを確認しておきましょう。
教育費など、近い将来に使う予定のお金と、長期的に運用するお金を分けて考えることも大切です。
まとめ|小さな配当金から将来の安心を育てよう
『年間100万円の配当金が入ってくる最高の株式投資』から考えたいのは、配当金を一時的な利益としてではなく、時間をかけて育てる収入源として捉えることです。
年間100万円という目標は、誰にとっても簡単に達成できるものではありません。しかし、少額から投資を学び、家計に合った資金計画を立てることは、今日からでも始められます。
40代からの資産形成では、無理に大きな利益を狙うよりも、家族の生活を守りながら継続できる仕組みをつくることが重要です。
まずは家計を見直し、将来のために使えるお金を把握する。そして、投資の知識を身につけながら、一歩ずつ資産形成に取り組んでいきましょう。
お金の未来地図を描くために、今日できる小さな一歩から始めてみませんか?
※本記事は書籍のテーマを参考に、配当株投資の考え方を一般向けに整理したものです。株式投資には元本割れや減配のリスクがあります。投資判断は、ご自身の資産状況や目的に応じて慎重に行ってください。

